- 2026-11-16
- 最新情報
- Carbon, Nikon SLM Solutions, エネルギー, 航空・宇宙
世界市場は6四半期連続成長、装置販売から受託製造・自動化へシフトする3Dプリンター業界の新たな投資戦略
世界の3Dプリンター産業の成長分野と投資動向を探るため、業界大手と市場調査会社が参加するオンライン討論会「AM Investment Strategies 2026」が11月5日に開催された。
世界市場は6四半期連続で成長し、受託製造や量産設備への投資が拡大。試作品を作る技術から、実際の製品を大量生産する技術へと進化する3Dプリンター産業の最新動向が明らかになった。
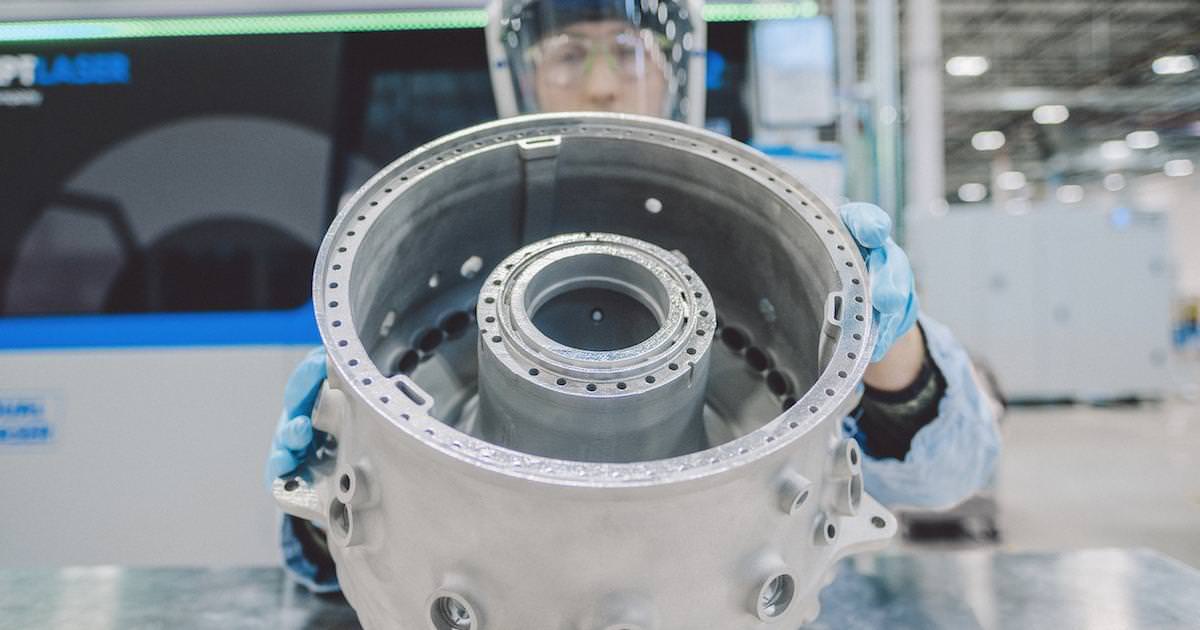
市場調査会社Additive Manufacturing Research(AM Research)によると、2026年第2四半期の世界の3Dプリンター関連市場は44億8,000万ドル(約44.8億ドル)に達し、前年同期比12%増を記録した。特に注目されるのが受託造形サービスの成長で、売上高は約25億ドルと市場全体の約56%を占める。2023~2024年に低迷した装置販売も回復傾向にあり、2026年上半期の売上高は過去最高を記録した。
こうした成長を支えるのが、航空宇宙、防衛、エネルギー分野における金属3Dプリンターの需要拡大だ。従来は試作品の製作や少量生産が中心だったが、近年は最終製品に使用する部品を継続的に製造する動きが強まっている。
金属造形を手掛ける米国Incodema3Dは、2026年に複数レーザー搭載の3Dプリンター16台と大型CNC加工機8台を追加し、50台以上の複数レーザー搭載機を運用する規模に成長した。
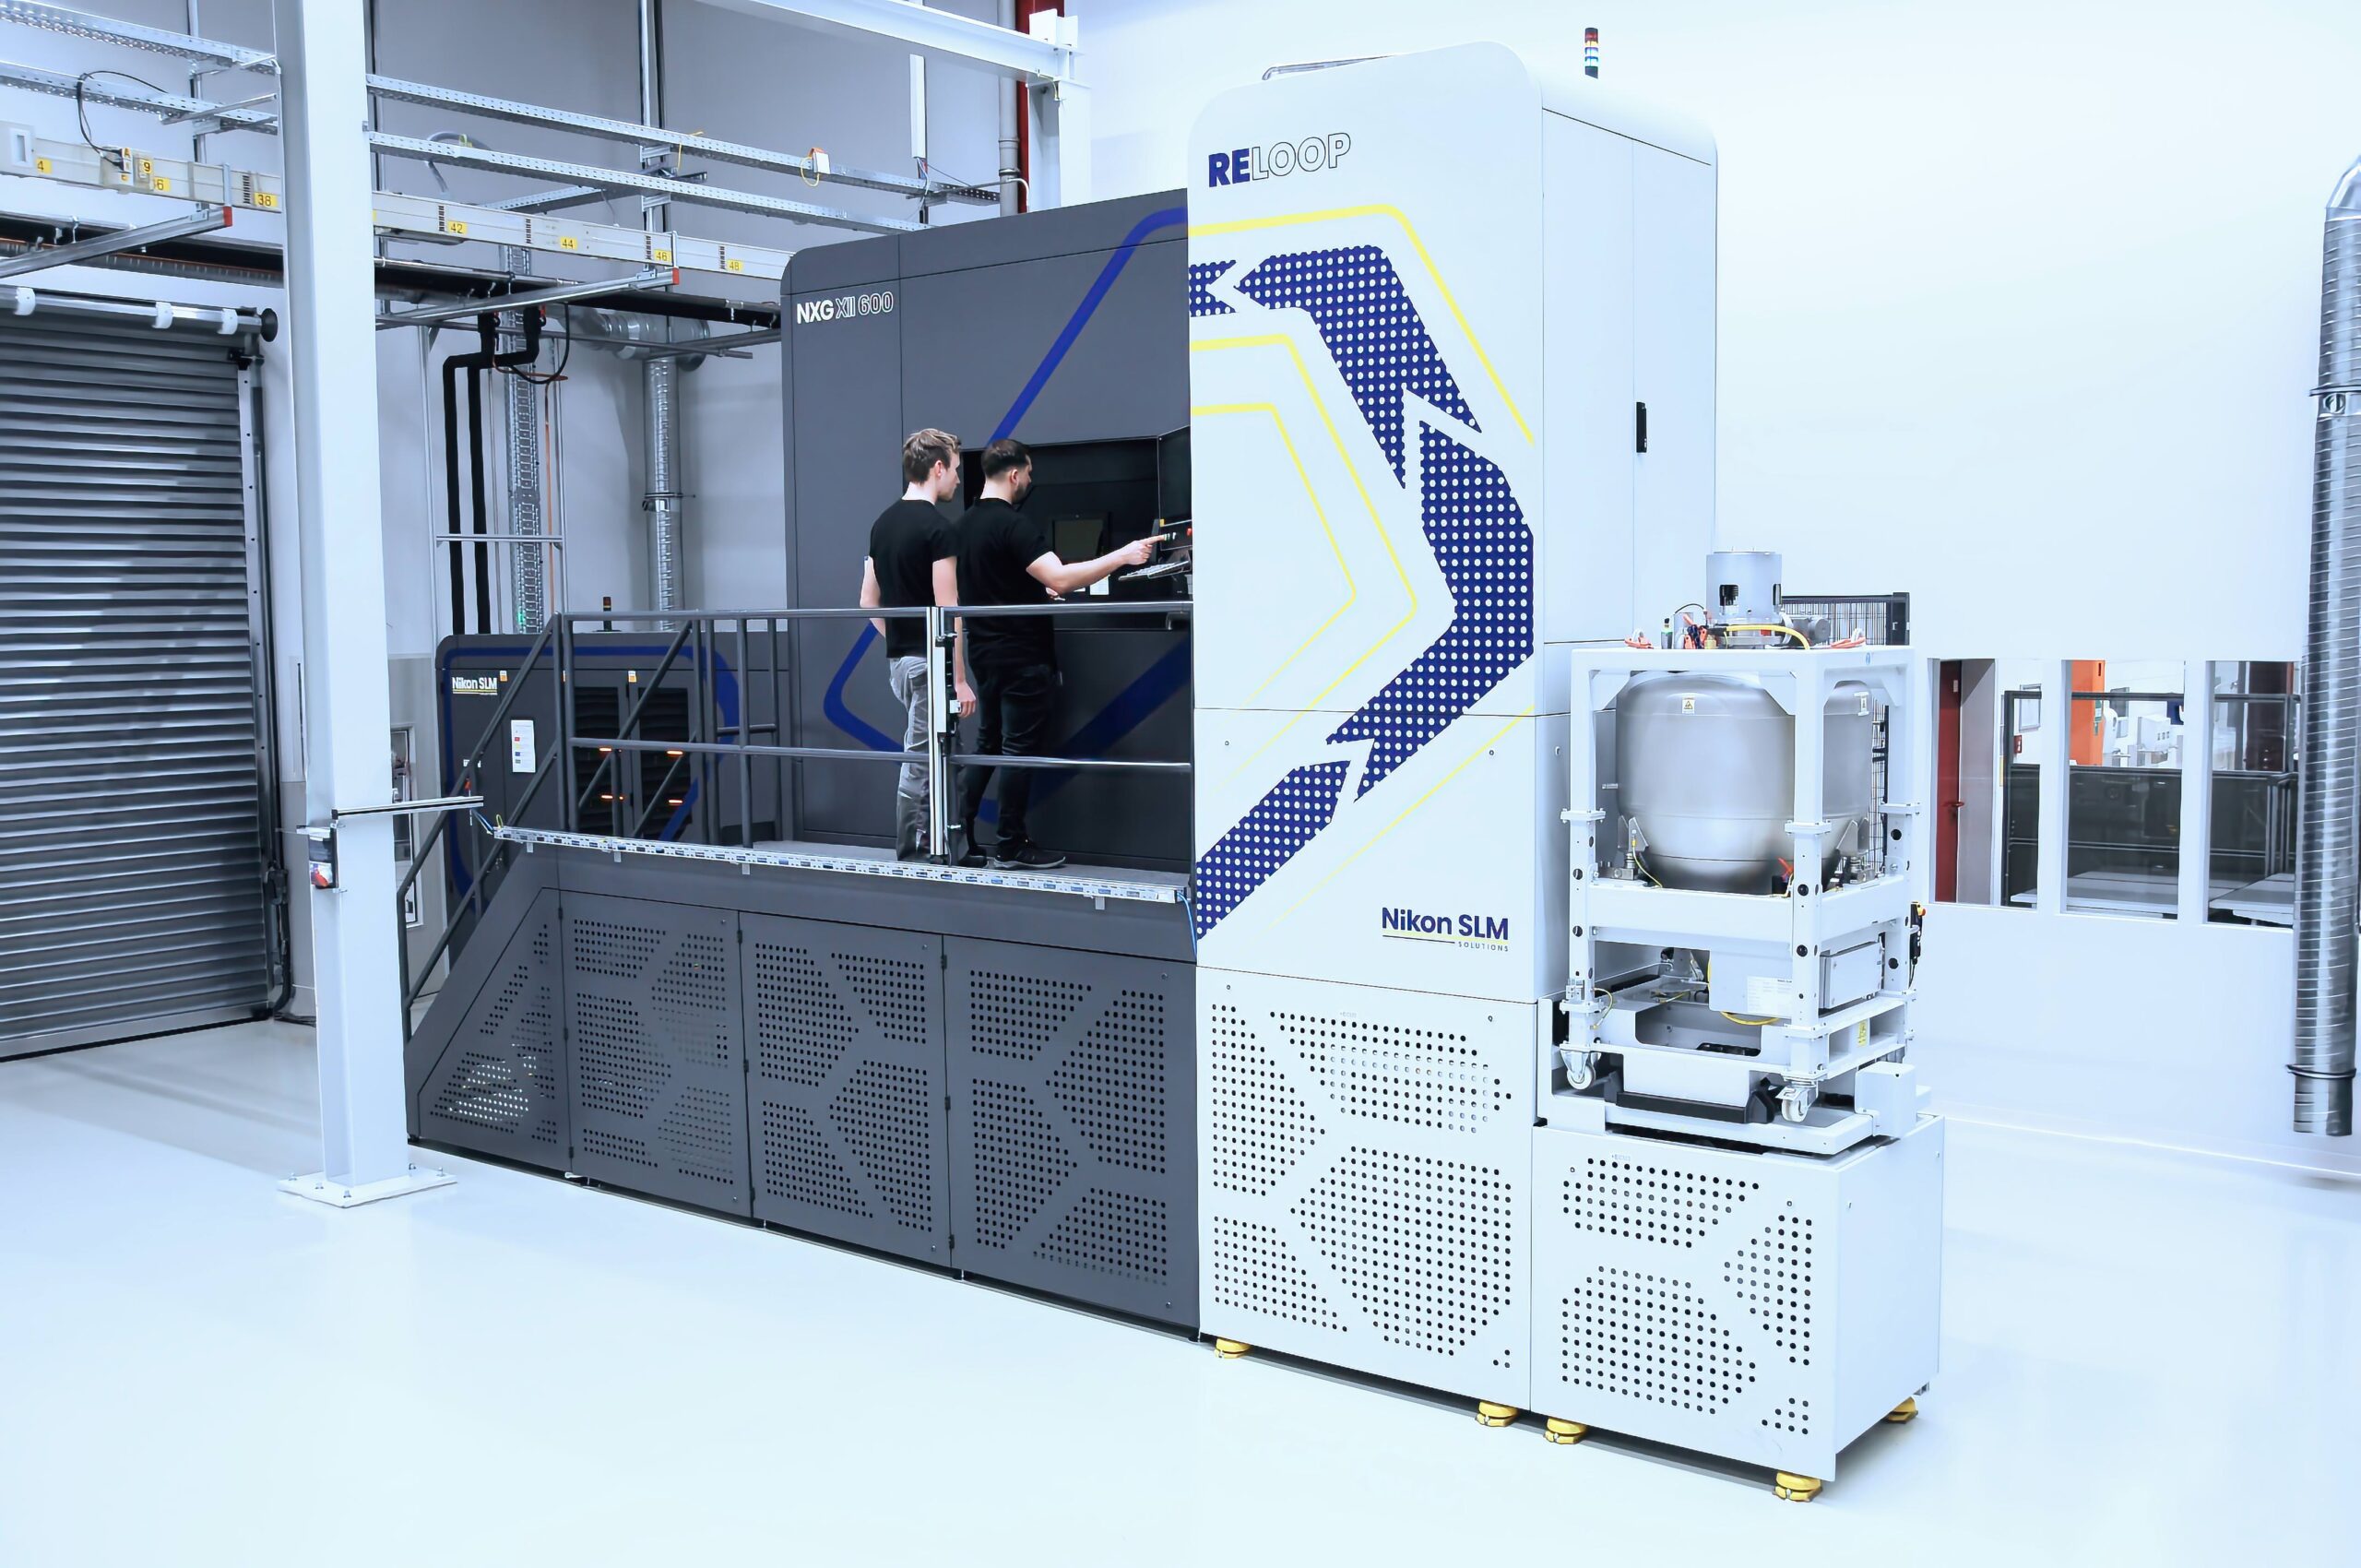
設備投資の対象も変化している。Nikon SLM Solutionsでは大型金属3Dプリンターの複数台一括受注が増加し、樹脂造形を手掛けるCarbonも3Dプリンター28台、自動化装置28台、樹脂材料30トンを含む契約を発表した。
企業が求めるのは単なる造形速度ではなく、後加工や品質管理まで含めた安定した生産体制であることが分かる。
一方、量産化には製造コストの削減が欠かせない。金属造形では部品価格に占める材料費が10%未満という事例があるのに対し、大規模な樹脂造形では60~70%に達する場合もある。このため、装置の高速化だけでなく、材料調達や後加工の効率化が重要になる。
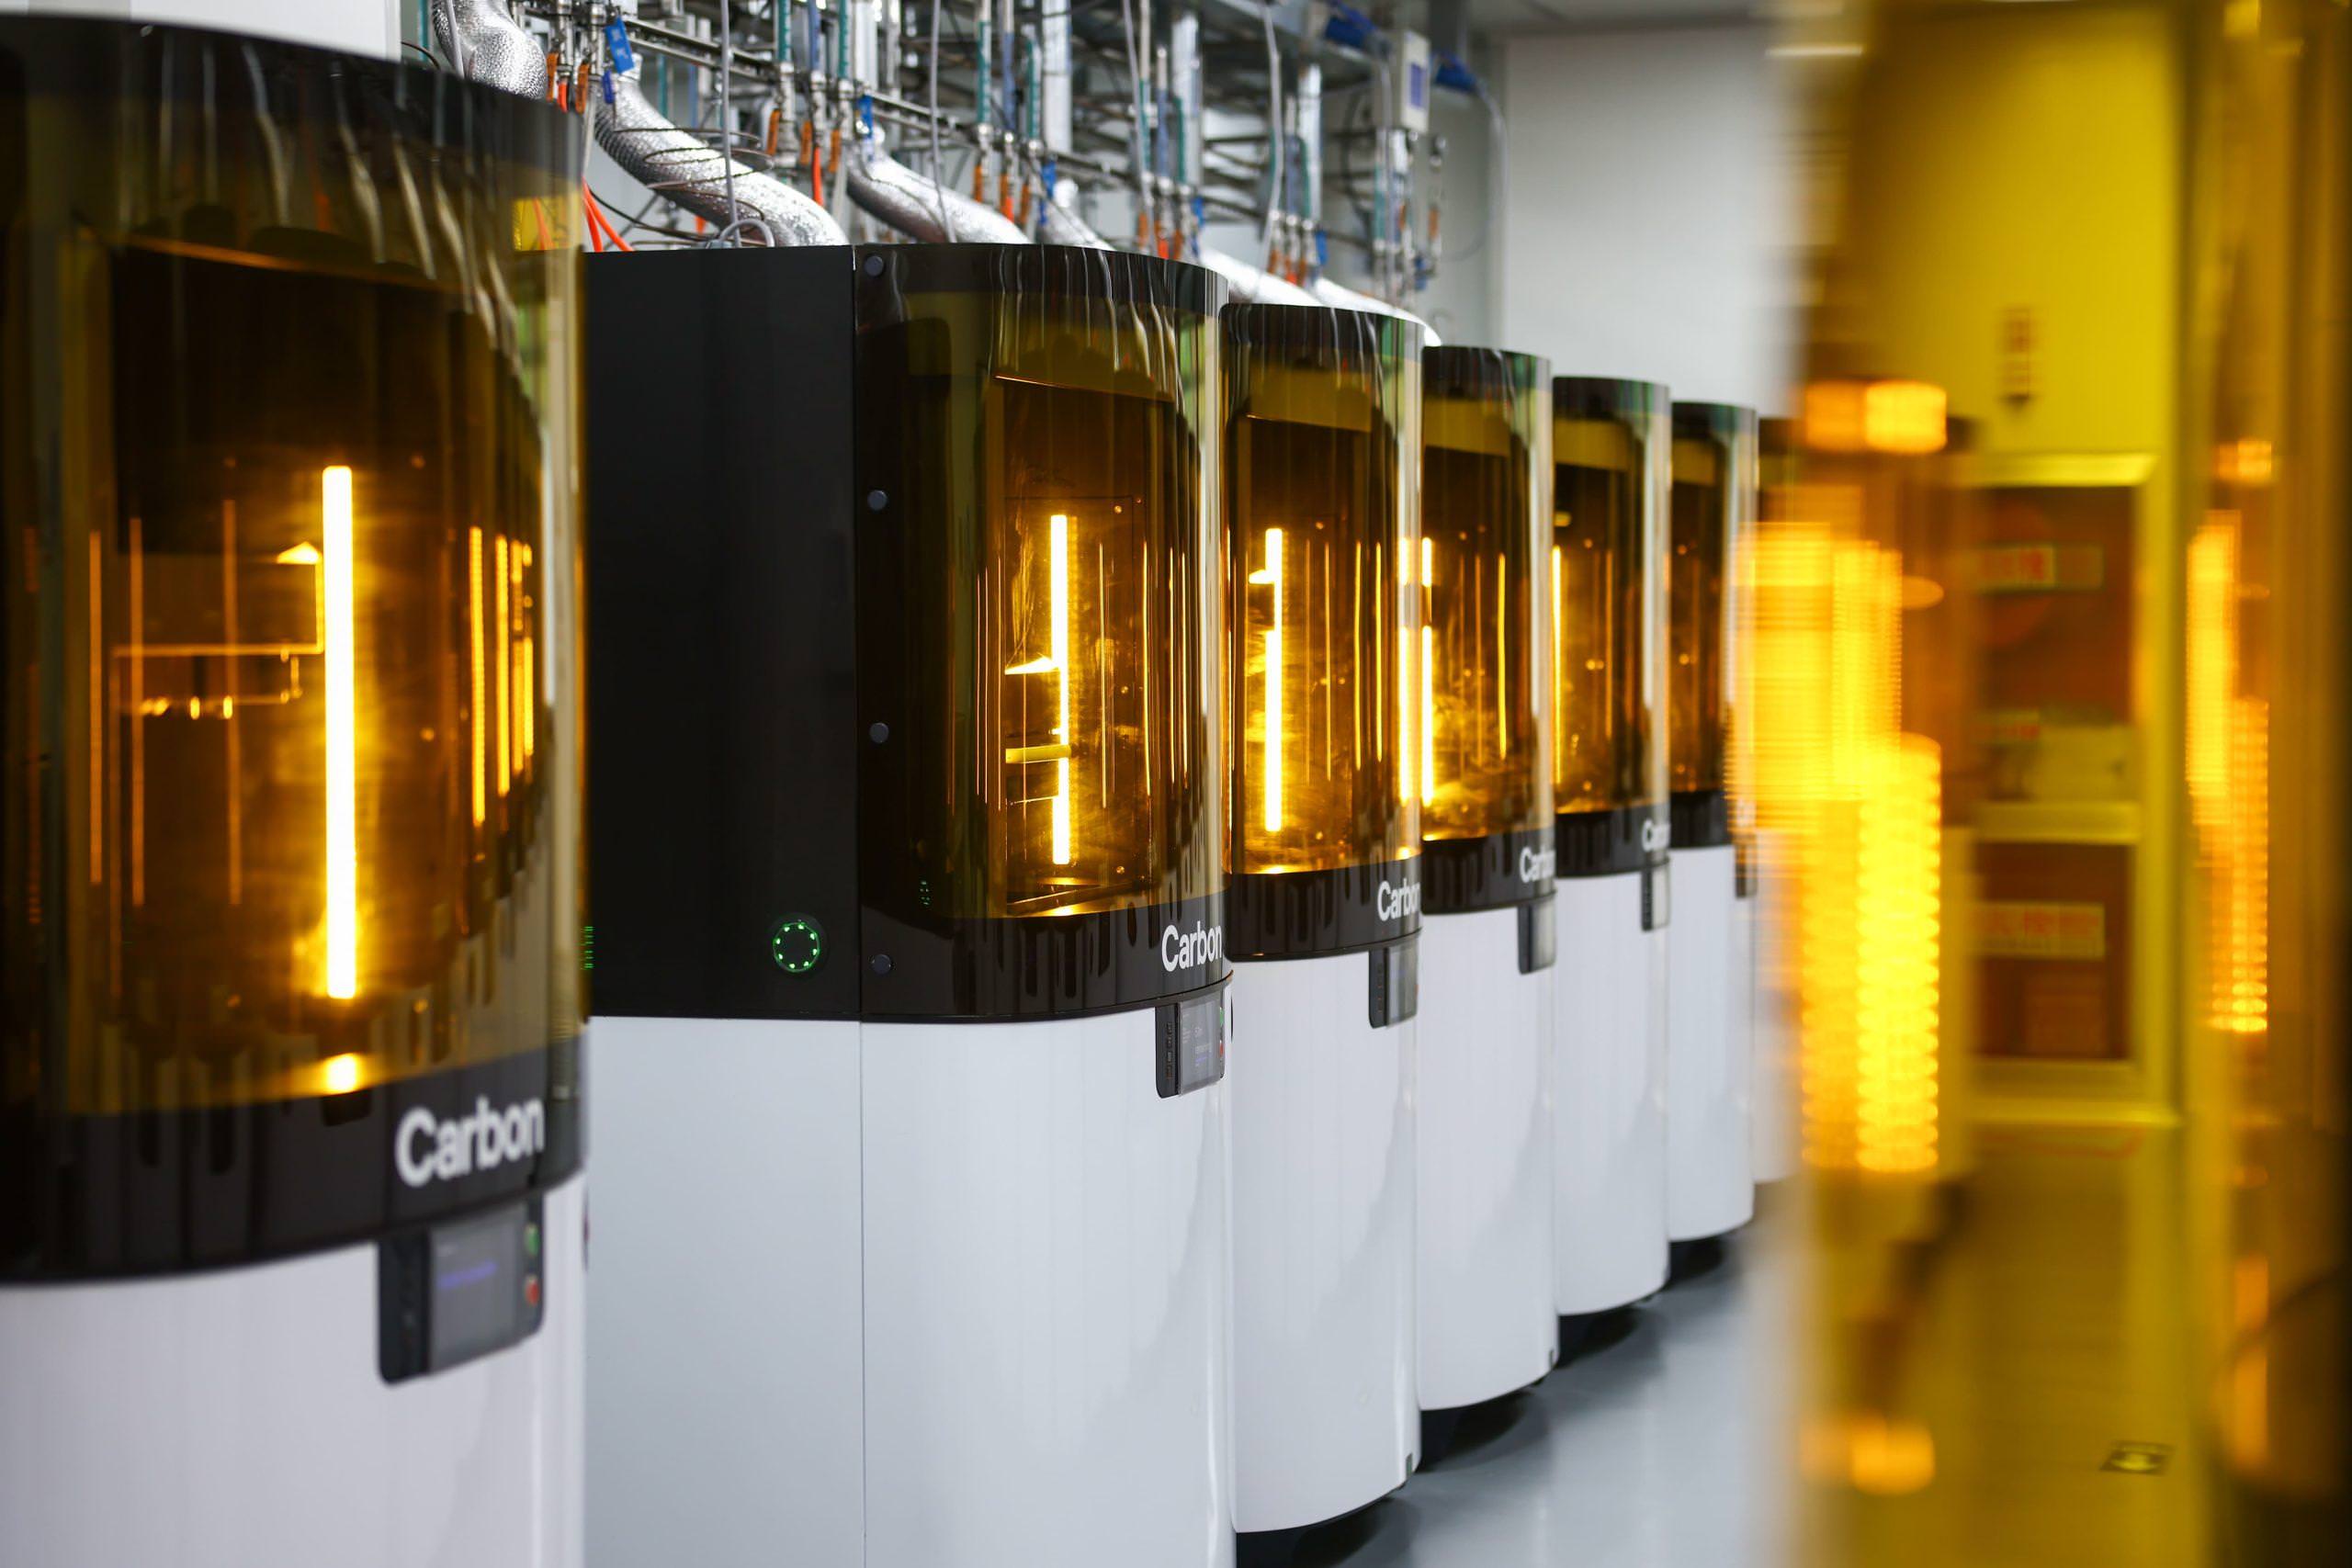
さらにAIの導入も進み、CarbonではCTスキャンとAIを組み合わせた造形データの調整作業を、従来の1週間以上から約1日に短縮したという。設計から製造までの自動化が進めば、複雑な形状の部品も安定して大量生産できる可能性が広がる。
今後の3Dプリンター産業では、装置性能に加え、製造コスト、品質保証、自動化、受託製造体制を含む総合的な競争力が成長を左右する。製造業の一部を担う量産技術として、3Dプリンターの役割は新たな段階に入りつつある。
関連記事
3DP id.arts の最新投稿をお届けするニュースレターへの登録はこちら
最新情報をお届けします
Twitter でid.artsをフォローしよう!
Follow @idarts_jp