ドローン・ロケット・スマホが需要を牽引、世界の3Dプリンター市場で量産用途が急拡大する新局面が本格化
市場調査会社 CONTEXT が、世界の3Dプリンター市場の販売動向を分析した2026年第2四半期調査を発表した。世界のハードウェア売上は前年同期比31%増となり、ドローンやロケット、スマートフォンを背景に産業用3Dプリンターが40%増と急伸する一方、低価格帯では市場飽和の兆しも見え始めた。
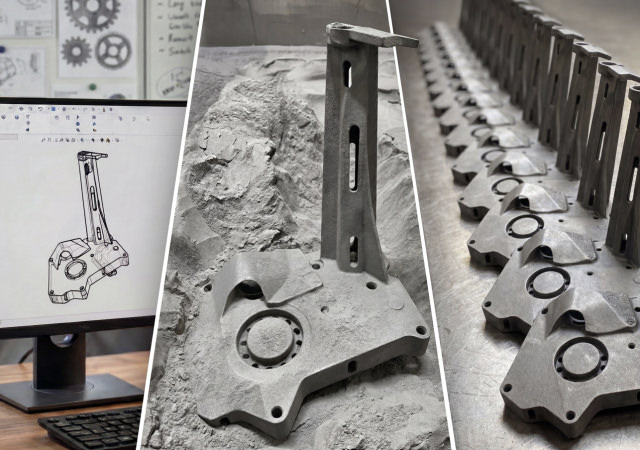
今回の成長を強く押し上げたのは、10万ドル超の産業用3Dプリンターで、出荷台数は前年同期比25%増となり、4四半期連続で増加した。なかでも金属3Dプリンターは出荷が36%、売上が51%伸び、産業用機全体の売上の75%を占めた。中心となるのは、金属粉末をレーザーなどで溶かしながら積み重ねるPBF方式で、軽量化しながら複雑な形状を一体で作りやすいことから、ドローンやロケットなど航空宇宙・防衛分野で採用が広がっている。
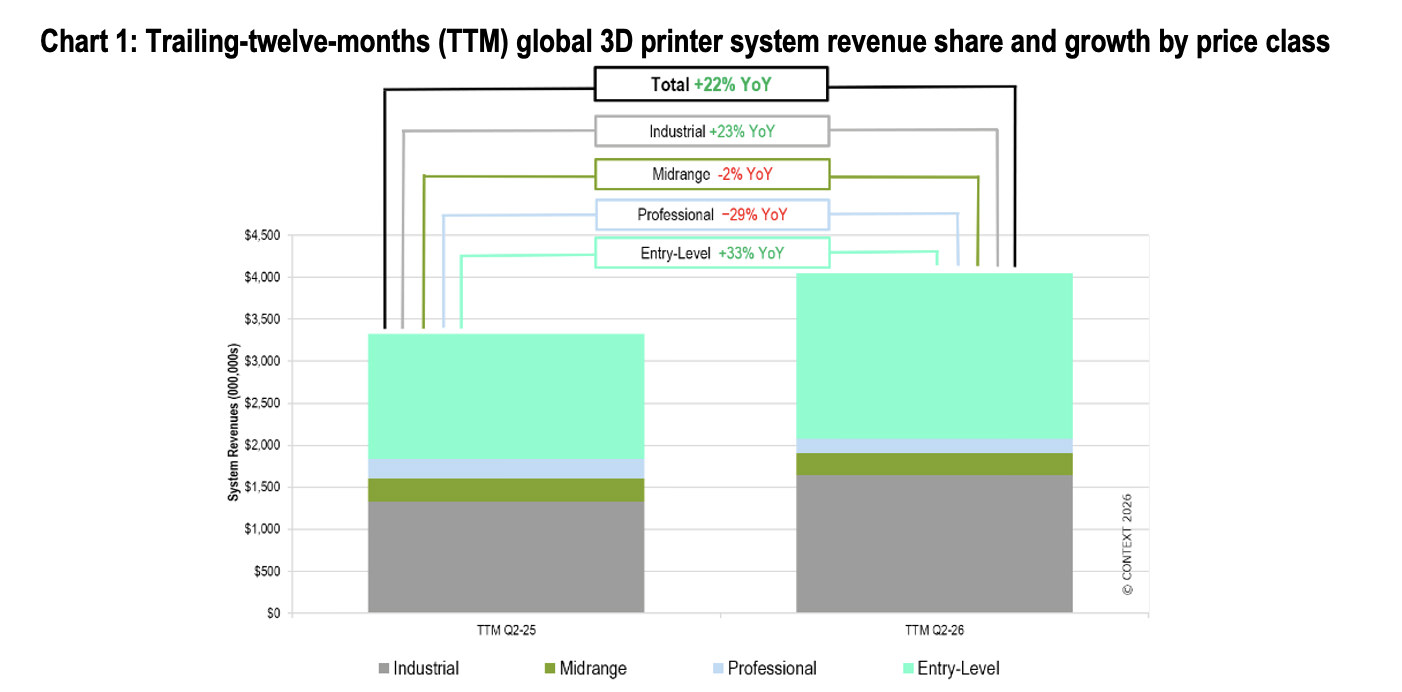
中国では折りたたみスマートフォンのチタン製ヒンジや筐体向け需要も拡大しており、地域別では直近12カ月の産業用出荷の37%を中国、29%を北米、21%を西欧が占めている。直近12カ月の売上構成では、入門機が49%、産業用が41%を占めた。
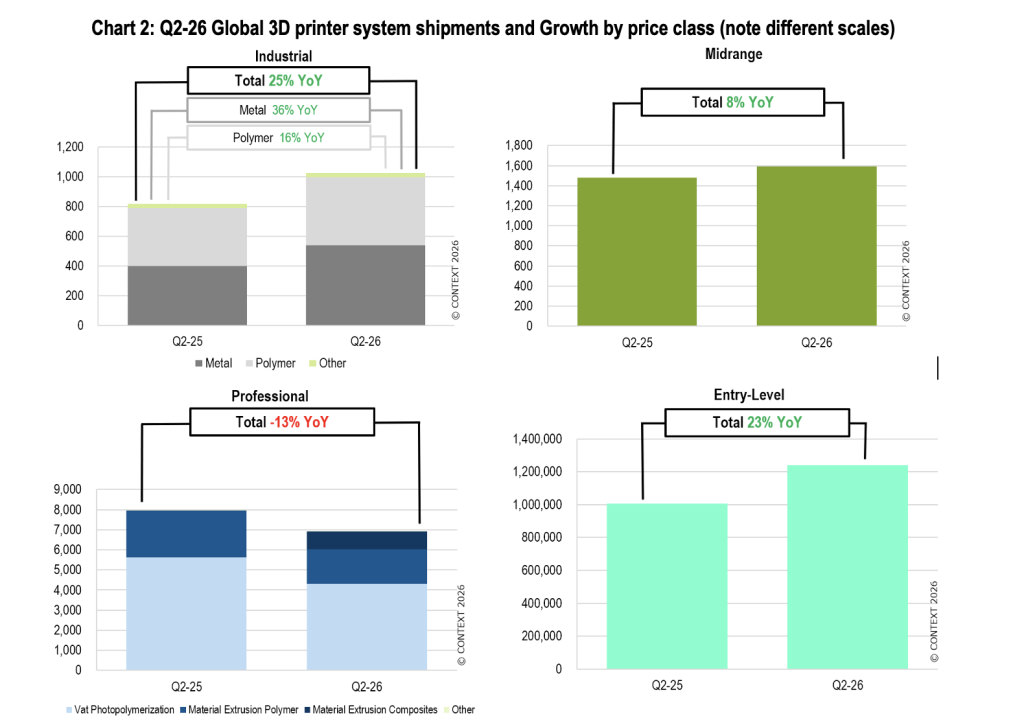
第2四半期 世界の3Dプリンターシステム出荷台数および価格帯別の成長率
樹脂系でも再使用型ロケット向けの大型受注や、HP製MJF方式3Dプリンター81台の一括導入など、試作ではなく量産設備として使う動きが目立つ。一方、2,500ドル以下の入門機は出荷23%増、売上36%増と好調だが、中国の上期輸出台数は390万台に達し、メーカー間の価格競争も激化している。さらに2,501~2万ドルのプロ向け機は出荷13%減、売上24%減となり、従来型FDM機の需要低下も鮮明だ。
かつて補聴器や歯科、試作が中心だった3Dプリンターは、いまや実製品を量産する生産設備へと役割を広げている。ただし低価格帯では供給過多の可能性もあり、今後は販売台数だけでなく実利用と収益性が市場の持続力を左右しそうだ。
Screenshot
関連記事
3DP id.arts の最新投稿をお届けするニュースレターへの登録はこちら
最新情報をお届けします
Twitter でid.artsをフォローしよう!
Follow @idarts_jp